
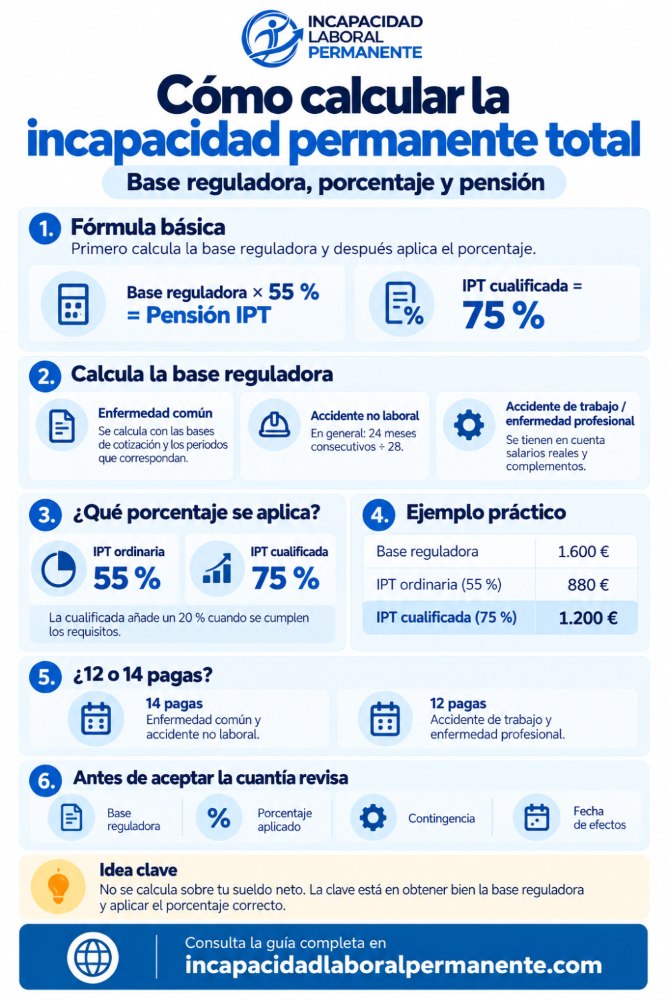
Para calcular una incapacidad permanente total hay que conocer primero la base reguladora que corresponde según la causa de la incapacidad y aplicar después el porcentaje de la pensión. Con carácter general, la incapacidad permanente total supone el 55 % de la base reguladora, aunque puede alcanzar el 75 % cuando se reconoce la modalidad cualificada.
La dificultad está en que la base reguladora no se obtiene siempre de la misma manera. El cálculo cambia si la incapacidad procede de una enfermedad común, un accidente no laboral, un accidente de trabajo o una enfermedad profesional.
Por eso, para saber cómo se calcula la pensión de incapacidad permanente total no basta con multiplicar el último sueldo por un porcentaje. Hay que revisar las bases de cotización, la contingencia, los periodos computables y las circunstancias concretas del trabajador.
¿Cómo se calcula la incapacidad permanente total?
El cálculo de la incapacidad permanente total puede resumirse en dos pasos: determinar correctamente la base reguladora y aplicar sobre ella el porcentaje correspondiente al grado reconocido.
1. Calcular la base reguladora
Se obtiene a partir de las cotizaciones o salarios que correspondan según el origen de la incapacidad.
2. Aplicar el porcentaje
El porcentaje ordinario de la incapacidad permanente total es el 55 % de la base reguladora.
Fórmula básica:
Base reguladora × 55 % = pensión de incapacidad permanente total
Por ejemplo, si después de realizar el cálculo correspondiente se obtiene una base reguladora de 1.600 euros:
1.600 € × 55 % = 880 €.
Esos 880 euros serían la cuantía mensual teórica de la pensión antes de considerar otras circunstancias que puedan afectar al importe, como un posible incremento por incapacidad permanente total cualificada, mínimos aplicables o determinados complementos.
Calculadora de incapacidad permanente total: estima tu pensión
Una calculadora de incapacidad permanente total resulta especialmente sencilla cuando ya conoces tu base reguladora. En ese caso puedes obtener una primera estimación aplicando el 55 % o, si tienes reconocida la modalidad cualificada, el 75 %.
| Base reguladora | IPT al 55 % | IPT cualificada al 75 % |
|---|---|---|
| 1.200 € | 660 € | 900 € |
| 1.400 € | 770 € | 1.050 € |
| 1.600 € | 880 € | 1.200 € |
| 1.800 € | 990 € | 1.350 € |
| 2.000 € | 1.100 € | 1.500 € |
Esta tabla funciona como una calculadora rápida de pensión por incapacidad permanente total, pero parte de una condición importante: conocer previamente la base reguladora correcta.
Si todavía no la conoces, el siguiente apartado es el realmente importante, porque la fórmula para calcularla cambia según la contingencia.
¿Cómo se calcula la base reguladora por incapacidad permanente total?
La base reguladora de una incapacidad permanente total es la cantidad sobre la que se aplicará posteriormente el porcentaje de la pensión.
No existe una única fórmula válida para todos los trabajadores. La Seguridad Social establece cálculos diferentes en función de la causa que haya originado la incapacidad.
Por eso, antes de utilizar una calculadora de base reguladora de incapacidad permanente total, hay que saber si el expediente deriva de enfermedad común, accidente no laboral, accidente de trabajo o enfermedad profesional.
Base reguladora si la incapacidad deriva de enfermedad común
Este es uno de los cálculos más complejos.
En el supuesto general de un trabajador mayor de 52 años y menor de 65 años, se toman las bases de cotización correspondientes a los 96 meses anteriores al mes previo al hecho causante y se dividen entre 112.
Primer paso:
Suma de las bases de cotización de 96 meses ÷ 112
Pero el cálculo no termina ahí.
Las bases correspondientes a los últimos 24 meses se computan por su valor nominal, mientras que las anteriores se actualizan teniendo en cuenta la evolución del IPC.
Además, al resultado obtenido se aplica el porcentaje que corresponda en función de los años de cotización, siguiendo la escala utilizada para la pensión de jubilación y teniendo en cuenta, a estos efectos, los años que resten hasta la edad ordinaria de jubilación.
El resultado de este proceso constituye la base reguladora. Después se aplica el porcentaje correspondiente a la incapacidad permanente total.
1. Revisar las bases de cotización
Se utilizan las bases del periodo que corresponda según las reglas aplicables.
2. Actualizar las bases cuando proceda
Las anteriores a los últimos 24 meses se actualizan según las reglas previstas.
3. Aplicar el porcentaje por años cotizados
Se tiene en cuenta el historial de cotización conforme a las reglas de Seguridad Social.
4. Aplicar el 55 % de la IPT
Sobre la base reguladora resultante se calcula finalmente la pensión.
Para trabajadores menores de 52 años a los que se exige un periodo de cotización inferior a ocho años existe una fórmula adaptada al periodo mínimo de cotización exigible. Por eso no es recomendable aplicar automáticamente la fórmula de 96 meses a todos los casos.
Base reguladora si deriva de accidente no laboral
Cuando la incapacidad permanente total deriva de un accidente no laboral, el sistema de cálculo es diferente.
Con carácter general, se toma un periodo ininterrumpido de 24 meses de bases de cotización, elegido por el beneficiario dentro de los siete años inmediatamente anteriores al hecho causante.
Fórmula general:
Suma de 24 meses consecutivos de bases de cotización ÷ 28
Esta posibilidad de escoger un periodo dentro de los siete años anteriores puede resultar relevante cuando las bases de cotización han cambiado considerablemente durante la carrera profesional.
Si el trabajador no hubiera completado 24 mensualidades ininterrumpidas de cotización, existen reglas específicas para determinar la base reguladora utilizando la fórmula que corresponda.
Base reguladora por accidente de trabajo o enfermedad profesional
Cuando la incapacidad deriva de un accidente de trabajo o enfermedad profesional, la base reguladora se calcula sobre salarios reales y no siguiendo la misma fórmula utilizada para una enfermedad común.
Para el cálculo se tienen en cuenta conceptos como el sueldo y la antigüedad, las pagas extraordinarias y determinados pluses, retribuciones complementarias y horas extraordinarias del periodo correspondiente.
Estos conceptos se integran siguiendo las reglas establecidas para obtener una base reguladora mensual.
¿Qué pasa si existen meses sin cotizar?
Los periodos sin obligación de cotizar pueden influir en el cálculo cuando la incapacidad deriva de contingencias comunes.
En determinados supuestos se aplica la denominada integración de lagunas de cotización. Con carácter general, las primeras 48 mensualidades sin cotización se integran con la base mínima que corresponda y las restantes con el 50 % de dicha base.
Existen particularidades según el régimen, el tipo de contrato y la situación del trabajador, por lo que no conviene completar los meses sin cotización con una cantidad elegida de forma arbitraria.
Si quieres ampliar esta parte económica, puedes consultar también nuestra guía sobre pensión por incapacidad permanente, cálculo y compatibilidades.
¿Qué porcentaje se aplica a la base reguladora?
Una vez obtenida la base reguladora, hay que aplicar el porcentaje correspondiente al grado reconocido.
Para la incapacidad permanente total existen dos porcentajes especialmente importantes: 55 % y 75 %.
La Seguridad Social establece que la cuantía de la incapacidad permanente total se calcula aplicando el porcentaje correspondiente sobre la base reguladora, siendo con carácter general del 55 %.
Incapacidad permanente total: 55 % de la base reguladora
El porcentaje ordinario de una pensión de incapacidad permanente total es el 55 % de la base reguladora.
Así, una base reguladora de 1.500 euros daría como resultado una pensión teórica de:
1.500 € × 55 % = 825 €.
Incapacidad permanente total cualificada: 75 %
El porcentaje puede incrementarse en un 20 % adicional en determinados trabajadores mayores de 55 años cuando, por su edad, preparación y circunstancias sociales y laborales, se presume una especial dificultad para conseguir otro empleo.
En ese supuesto se habla de incapacidad permanente total cualificada y el porcentaje puede alcanzar el 75 % de la base reguladora.
Cumplir 55 años no significa que el incremento se aplique automáticamente. Puedes ver los requisitos y las incompatibilidades en nuestra guía sobre incapacidad permanente total cualificada.
Ejemplo de cálculo de pensión por incapacidad permanente total
Veamos un ejemplo sencillo suponiendo que la base reguladora ya ha sido correctamente calculada y asciende a 1.600 euros mensuales.
| Situación | Cálculo | Pensión estimada |
|---|---|---|
| IPT ordinaria | 1.600 € × 55 % | 880 € |
| Incremento cualificado | 1.600 € × 20 % | 320 € adicionales |
| IPT cualificada | 1.600 € × 75 % | 1.200 € |
Este ejemplo permite entender el último paso, pero no significa que una persona cuyo salario fuera de 1.600 euros vaya a cobrar automáticamente 880 euros.
La clave está en que esos 1.600 euros del ejemplo son una base reguladora ya calculada, no el salario neto ni necesariamente la última base de cotización.
Si quieres ver un supuesto desarrollado con profesión habitual y cifras concretas, consulta nuestro ejemplo de cálculo de pensión por incapacidad permanente total para profesión habitual.
¿Cuánto se cobra por una incapacidad permanente total?
No existe una cantidad idéntica para todas las personas con una incapacidad permanente total.
La cuantía depende fundamentalmente de la base reguladora individual. Sobre ella se aplica normalmente el 55 %, o el 75 % cuando se reconoce el incremento correspondiente a la total cualificada.
Esto explica por qué dos personas con el mismo grado de incapacidad pueden tener pensiones muy diferentes.
Base reguladora
Depende de cotizaciones, salarios y contingencia.
Porcentaje
Generalmente 55 % o 75 % cuando procede la modalidad cualificada.
Resultado
Determina la cuantía mensual de la pensión antes de otros posibles ajustes.
También pueden existir cuantías mínimas o complementos cuando se cumplen los requisitos correspondientes. Por eso, una estimación matemática no siempre coincide exactamente con el importe final reconocido.
¿La pensión de incapacidad permanente total se cobra en 12 o 14 pagas?
El número de pagas depende del origen de la incapacidad.
| Origen de la incapacidad | Número de pagas | Cómo se abona |
|---|---|---|
| Enfermedad común | 14 pagas | 12 mensualidades más 2 pagas extraordinarias |
| Accidente no laboral | 14 pagas | 12 mensualidades más 2 pagas extraordinarias |
| Accidente de trabajo | 12 pagas | Las pagas extraordinarias están prorrateadas |
| Enfermedad profesional | 12 pagas | Las pagas extraordinarias están prorrateadas |
Esto es importante cuando se comparan cantidades mensuales. Dos prestaciones pueden presentar un importe mensual diferente y, sin embargo, utilizar una distribución anual distinta.
Qué puede hacer que el cálculo de la pensión sea diferente
Aunque la fórmula básica parezca sencilla, existen circunstancias que pueden cambiar la pensión de incapacidad permanente total o la forma en que se obtiene la base reguladora.
Edad y años cotizados
Los años de cotización tienen especial importancia cuando la incapacidad deriva de enfermedad común, porque intervienen en la determinación de la base reguladora en determinados supuestos.
La edad también puede ser relevante para acceder posteriormente al incremento de la incapacidad permanente total cualificada.
Lagunas de cotización
Los meses en los que no existe obligación de cotizar pueden requerir la aplicación de reglas específicas de integración. Por eso no siempre es correcto sumar únicamente las bases que aparecen en los meses trabajados.
Trabajo a tiempo parcial
Los contratos a tiempo parcial pueden introducir particularidades en el cálculo de las bases y en la integración de periodos sin cotización.
Si durante los años utilizados para calcular la prestación existieron cambios importantes de jornada, conviene revisar especialmente esta parte.
Contingencia reconocida
Determinar si la incapacidad procede de enfermedad común, accidente no laboral, accidente de trabajo o enfermedad profesional resulta decisivo.
No solo puede cambiar la forma de calcular la base reguladora. También puede cambiar el número de pagas y otros aspectos económicos de la prestación.
Incapacidad permanente total cualificada
Cuando se cumplen los requisitos para el incremento cualificado, el porcentaje puede pasar del 55 % al 75 %.
Esto supone una diferencia importante. Sobre una base reguladora de 1.800 euros, por ejemplo, significaría pasar de 990 a 1.350 euros mensuales.
Si todavía estás siguiendo la tramitación, puedes consultar también cómo funciona el expediente de incapacidad permanente y qué información puedes revisar durante el procedimiento.
¿Qué ocurre si el cálculo de la incapacidad permanente parece incorrecto?
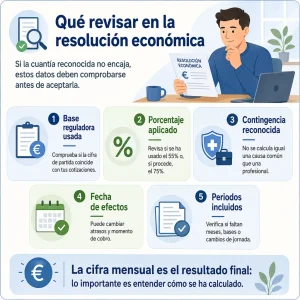
Si la cantidad reconocida es muy diferente de la estimada, lo primero es identificar la causa de la diferencia.
No todas las discrepancias significan que exista un error. Una estimación puede haber partido de una base reguladora incorrecta, de un periodo de cotización distinto o de un porcentaje que no corresponde.
Sin embargo, merece especial atención cuando faltan bases de cotización, se utiliza una contingencia diferente de la que corresponde, el porcentaje aplicado no coincide con el grado reconocido o la resolución contiene datos económicos que no encajan con el historial del trabajador.
Preguntas frecuentes sobre el cálculo de la incapacidad permanente total
¿Cómo se calcula la pensión por incapacidad permanente total?
Primero se determina la base reguladora que corresponde según la causa de la incapacidad y las cotizaciones del trabajador. Después se aplica, con carácter general, el 55 % de esa base reguladora.
¿Cómo se calcula la base reguladora por incapacidad permanente total?
Depende del origen de la incapacidad. En enfermedad común se tienen en cuenta las bases de cotización y los periodos establecidos legalmente. En accidente no laboral se aplica, con carácter general, una fórmula basada en 24 meses de cotización, mientras que en accidente de trabajo y enfermedad profesional se utilizan salarios reales conforme a reglas específicas.
¿La incapacidad permanente total se calcula sobre el sueldo bruto o neto?
No se calcula directamente sobre el salario neto. La referencia es la base reguladora obtenida a partir de las cotizaciones o salarios que correspondan según el tipo de contingencia.
¿Qué porcentaje se cobra por incapacidad permanente total?
El porcentaje general es el 55 % de la base reguladora. En determinados casos puede alcanzar el 75 % cuando se reconoce una incapacidad permanente total cualificada.
¿Cuándo se cobra el 75 % de la base reguladora?
Puede alcanzarse el 75 % cuando se reconoce el incremento del 20 % correspondiente a la incapacidad permanente total cualificada. Entre sus condiciones se encuentra tener 55 años o más y que existan especiales dificultades para acceder a otro empleo.
¿Cómo puedo saber cuál es mi base reguladora?
Hay que aplicar la fórmula correspondiente al origen de la incapacidad utilizando las bases de cotización o salarios que deban computarse. La resolución del INSS también debe permitir identificar la base utilizada para calcular la prestación.
¿Cuántos años se tienen en cuenta para calcular una incapacidad permanente total?
No existe un único periodo para todos los casos. Por ejemplo, en determinados supuestos de enfermedad común se utilizan 96 meses de bases de cotización, mientras que en un accidente no laboral pueden utilizarse 24 meses consecutivos elegidos dentro de los siete años anteriores.
¿La pensión de incapacidad permanente total se cobra en 12 o 14 pagas?
Cuando deriva de enfermedad común o accidente no laboral se abona normalmente en 14 pagas. Si deriva de accidente de trabajo o enfermedad profesional se abona en 12 mensualidades, porque las pagas extraordinarias están prorrateadas.
¿Existe una calculadora de pensión por incapacidad permanente total?
Si ya conoces tu base reguladora puedes obtener una estimación multiplicándola por 0,55 o, si tienes reconocida una incapacidad permanente total cualificada, por 0,75. Una calculadora más completa debe tener en cuenta la contingencia y las bases de cotización utilizadas para determinar la base reguladora.
¿Puedo calcular la pensión antes de recibir la resolución del INSS?
Sí, puede hacerse una estimación utilizando las bases de cotización y la fórmula correspondiente al caso. El resultado es orientativo hasta que el INSS determine oficialmente la base reguladora, el grado y la cuantía reconocida.
Qué debes recordar antes de calcular tu pensión
Calcular una incapacidad permanente total no consiste únicamente en aplicar el 55 % al último salario. El orden correcto es identificar la contingencia, calcular la base reguladora utilizando las cotizaciones o salarios correspondientes y aplicar después el porcentaje del grado reconocido.
Si ya conoces tu base reguladora, estimar la cuantía es relativamente sencillo. Si todavía no la conoces, ahí está la parte del cálculo que requiere más atención.
Revisar estos datos también permite interpretar mejor la resolución del INSS y detectar si una diferencia respecto a la cantidad esperada se debe a la fórmula utilizada o a un posible error.
Fuentes oficiales utilizadas La información sobre porcentajes, base reguladora, contingencias, integración de lagunas y forma de pago se ha contrastado con la normativa de la Seguridad Social y con los artículos 196 y 197 de la Ley General de la Seguridad Social.
Consulta nuestra guía de incapacidad permanente
Si necesitas entender los grados de incapacidad, los requisitos, el procedimiento ante el INSS y qué ocurre después de la resolución, consulta nuestra guía completa.
